
親や親族からアパート・マンションなどの賃貸不動産を相続したとき、多くの方が迷うのが、
「このまま持ち続けた方がいいのか」
「今のうちに売却した方がいいのか」
という問題です。
特に現在は、以前の低金利を前提にした不動産経営とは環境が変わりつつあります。
金利が上昇すると、借入が残っている物件では返済負担への影響が考えられます。また、建物の築年数が進めば、修繕や設備交換に必要な費用も増えていきます。
その一方で、安定した家賃収入が得られている物件であれば、慌てて売却する必要がないケースもあります。
つまり、相続した不動産について、
「相続したからそのまま持つ」
あるいは、
「相続税がかかるから売る」
と単純に判断するのではなく、その物件が今後どれくらいの収益を生み、どれくらいの支出が発生するのかを確認することが大切です。
今回は、相続した賃貸不動産を「売る・持つ」で迷ったときに確認したいポイントを、賃貸経営の視点から解説します。
相続した不動産は「資産額」だけで判断しない
例えば、相続したアパートについて、
「この物件なら5,000万円くらいで売れる」
と分かったとします。
5,000万円という金額だけを見ると、大きな資産を所有しているように感じます。
しかし、不動産経営という視点では、もう少し細かく見る必要があります。
確認したいのは、
・現在の家賃収入
・現在の入居率
・年間の管理費や維持費
・借入金の残高
・今後必要になる修繕
・固定資産税などの税負担
・売却した場合の諸費用や税金
などです。
不動産は、単に「いくらで売れるか」だけでなく、
保有している間にどれだけのお金を生み出すのか
という側面を持っています。
そのため、売却価格だけを見て売る・持つを決めるのではなく、保有した場合と売却した場合の両方を数字で比較することが重要です。
まず確認したい「相続税評価額」と「売却価格」の違い
相続した不動産を考えるうえで、最初に理解しておきたいのが、
相続税の計算に使う評価額と、実際に市場で売却できる価格は別のもの
という点です。
相続税については、相続財産等の合計額が基礎控除額を超える場合、原則として申告の検討が必要になります。
現在の基礎控除額は、
3,000万円+600万円×法定相続人の数
で計算されます。
例えば法定相続人が3人の場合、
3,000万円+600万円×3人=4,800万円
となります。
ただし、相続税上の不動産評価と実際の売買価格は同じではありません。
そのため、
「相続税評価額が3,000万円だったから3,000万円で売れる」
というわけではありません。
反対に、市場価格が高いからといって、その金額がそのまま相続税評価額になるわけでもありません。
まずは、
税金を計算するための価格と、売却するときの価格を分けて考えること
が重要です。
判断ポイント1|今、本当にいくら家賃が入っているか
相続した賃貸物件を持ち続けるか判断するとき、最初に確認したいのが現在の家賃収入です。
例えば、全10室のアパートで、
1室7万円×10室=月70万円
であれば、
年間840万円の家賃収入があるように見えます。
しかし、これは10室すべてが1年間満室だった場合の数字です。
実際には、
・空室
・退去
・募集期間
・家賃滞納
・フリーレント
などによって、実際の入金額が異なる場合があります。
そのため、「満室想定賃料」ではなく、
過去1年間に実際に入金された家賃
を確認することをおすすめします。
現在の家賃が相場に合っているかも確認する
相続物件の場合、長期間同じ入居者が住んでいることもあります。
その結果、
現在の周辺相場より家賃が低い
あるいは反対に、
現在の募集相場に対して高すぎる
ということもあります。
保有を検討するのであれば、現在の家賃だけではなく、
「次に退去した場合、いくらで募集できそうか」
という将来の賃料も確認しておきましょう。
判断ポイント2|年間で実際にいくら残っているか
家賃収入が多くても、支出が多ければ手元にはお金が残りません。
例えば年間家賃収入が600万円あったとしても、
そこから、
・管理委託料
・共用部分の電気代
・清掃費
・設備点検費
・固定資産税
・火災保険料
・原状回復費
・設備交換費
・修繕費
・ローン返済
などが発生します。
重要なのは、
年間家賃収入ではなく、最終的な年間手残り
です。
例えば、
年間家賃収入600万円
でも、さまざまな支出を差し引いたあとに100万円しか残らない物件と、
年間家賃収入450万円
でも150万円残る物件では、後者の方が収益性が高い可能性があります。
相続した物件については、できれば過去1~3年程度の収支を確認しましょう。
判断ポイント3|借入金はいくら残っているか
相続した不動産にローンが残っている場合は、借入内容も重要です。
特に確認したいのは、
・借入残高
・金利
・毎月の返済額
・返済期間
・固定金利か変動金利か
です。
金利が上昇する局面では、変動金利などの契約内容によっては将来的な返済負担に影響する可能性があります。
そのため、
「金利が上がっているから売る」
ではなく、
自分の物件の借入条件では何が起こるのか
を確認することが重要です。
判断ポイント4|これからどれくらい修繕費が必要か
相続時点では収益が出ていても、数年後に大きな修繕が控えている場合があります。
例えば、
・外壁塗装
・屋上防水
・給排水設備
・エレベーター
・給水ポンプ
・消防設備
・給湯器
・エアコン
などです。
築年数が経過した物件ほど、
「今まで大きな故障がなかったから、これからも大丈夫」
とは限りません。
過去の修繕履歴を確認する
管理会社に、
「過去にどのような工事をしたのか」
「次に交換時期が近い設備は何か」
を確認してみましょう。
例えば現在年間150万円の手残りがあったとしても、2年後に500万円の大規模修繕が必要になるのであれば、見え方は変わります。
保有するか売却するか判断するときは、
現在の利益だけではなく、今後5年程度の修繕まで考えること
が大切です。
判断ポイント5|売ったら実際にいくら残るのか
売却を考える場合も、
「5,000万円で売れそう」
という売却価格だけで判断してはいけません。
売却時には、
・仲介手数料
・登記関係費用
・ローン残債
・必要に応じた測量等の費用
・譲渡所得に対する税金
などが関係します。
そのため確認したいのは、
売却価格ではなく、売却後の最終的な手残り
です。
相続した不動産の取得費には注意
相続した不動産を売却する場合、譲渡所得の計算で使用する取得費は、原則として相続時の評価額になるわけではありません。
基本的には、被相続人がその土地や建物を取得したときの取得費を引き継いで計算します。
例えば、
親が昔2,000万円で購入した不動産を相続し、
相続時点では5,000万円の価値があり、
その後5,000万円で売却した
という場合でも、
「5,000万円で相続して5,000万円で売ったから利益ゼロ」
という単純な計算にはなりません。
特に古くから所有している不動産では、購入時の資料が見つからないこともあります。
売却を検討するときは、税理士などに確認しておくことをおすすめします。
「持つ」判断が向いている可能性がある物件
例えば、
・入居率が安定している
・年間手残りが十分ある
・賃貸需要が見込める
・大規模修繕が当面少ない
・借入負担が重くない
・今後も管理を続けられる
といった物件です。
安定したキャッシュフローを生んでいる賃貸物件は、単純に売却価格だけで判断する必要はありません。
「売る」ことも検討した方がよい物件
反対に、
・空室が長期化している
・家賃下落が続いている
・修繕費が大きくなっている
・借入返済が重い
・手残りがほとんどない
・相続人自身に賃貸経営を続ける意思がない
といった場合は、売却も選択肢になります。
重要なのは、
「親から受け継いだ物件だから売ってはいけない」と考えすぎないこと
です。
相続した不動産を保有するということは、資産だけではなく、
管理
修繕
入居者対応
税金
空室リスク
も引き継ぐことになります。
「売る・持つ」だけではなく「改善して持つ」という選択肢
相続後の選択肢は、
売る
または
そのまま持つ
だけではありません。
例えば、
賃料を見直す
募集方法を変更する
管理会社を見直す
設備を改善する
空室対策を行う
修繕計画を作る
ことで、物件の収益性が改善する場合があります。
つまり、
「現在の収益性が低い=すぐ売却」ではなく、改善できる余地があるかを確認すること
も重要です。
売る・持つを判断するときは「5年後」を考える
相続直後の数字だけではなく、
「5年後、この物件はどうなっているか」
を考えてみましょう。
例えば、
現在築20年
5年後は築25年
となれば、修繕リスクは現在より高くなる可能性があります。
現在満室でも、
周辺に新築賃貸住宅が増えている
という地域なら、将来的に募集競争が厳しくなる可能性もあります。
不動産は長期間保有する資産だからこそ、
今の数字だけではなく、将来の数字も考えること
が重要です。
もっと具体的に「売る・持つ・買う」を数字で考えたい方へ
ここまで見てきたように、不動産の判断では、
「今いくらで売れるか」
だけではなく、
保有した場合の収益、将来の修繕、金利、売却後の手残りまで含めて比較すること
が重要です。
ただ、実際には、
「どの数字を見ればよいのか分からない」
「保有と売却をどう比較すればよいのか分からない」
「今後さらに物件を買い増しても大丈夫なのか判断できない」
という方も多いのではないでしょうか。
そこで、当社では今回、
「2027年、不動産価格はどうなる?金利上昇時代に『売る・持つ・買う』を直感ではなく『数字』で判断する30分」
をテーマに、オンラインセミナーを開催します。
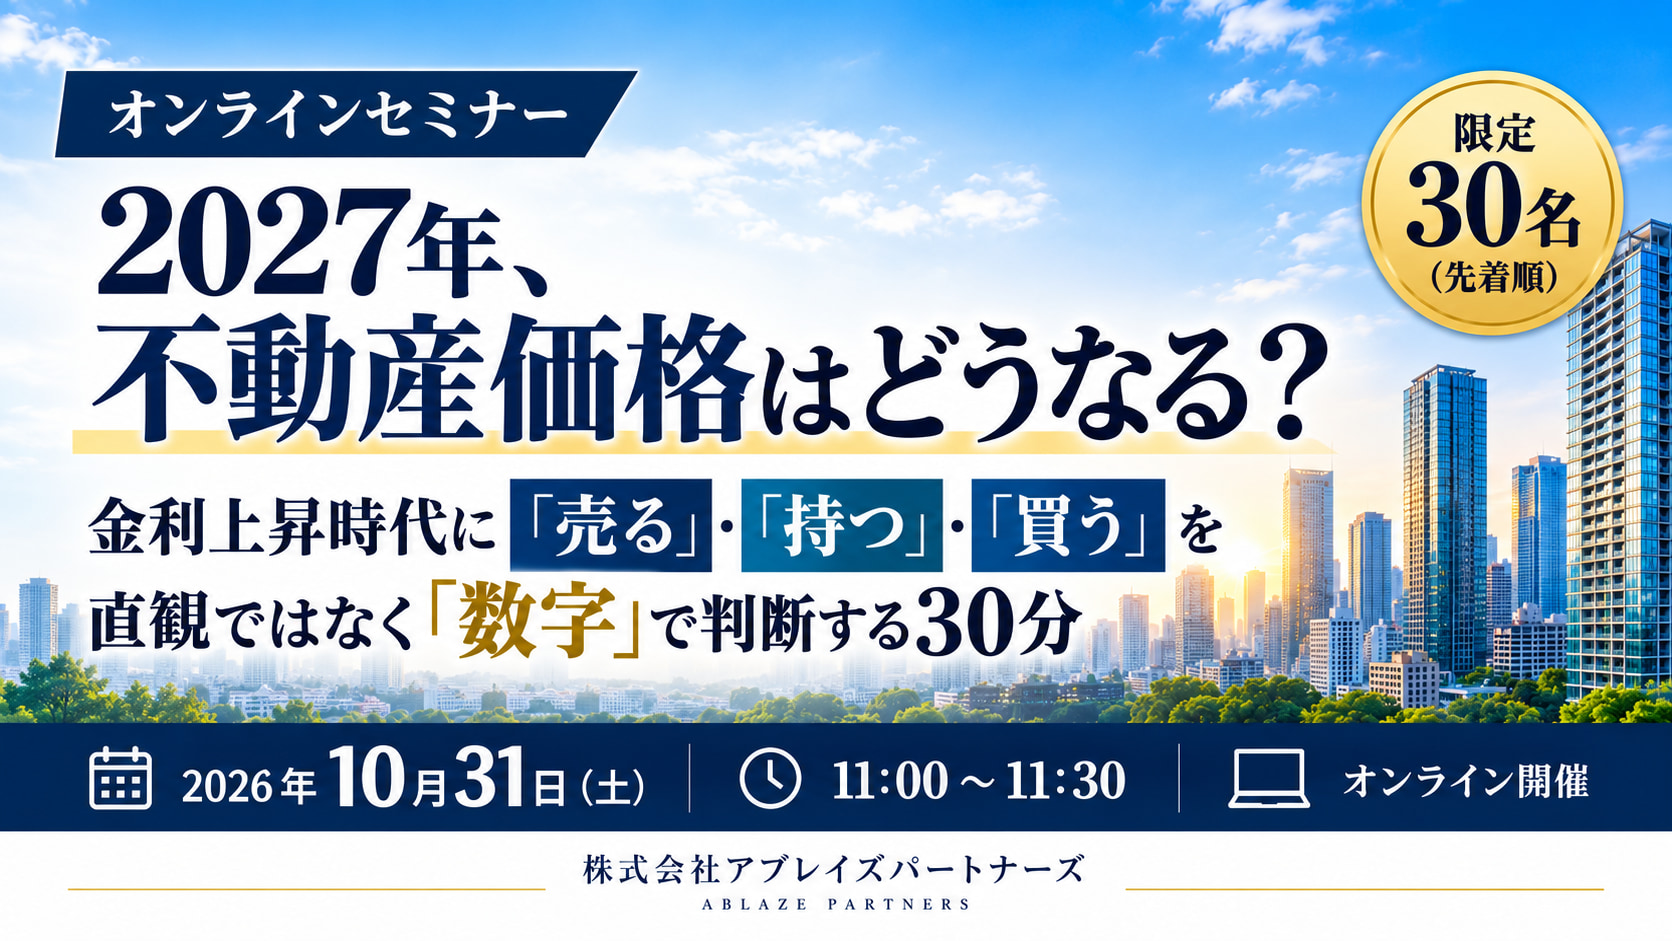
今回のセミナーでは、相続物件に限らず、現在保有している賃貸不動産について、
・このまま持ち続けるべきか
・売却を検討すべきか
・次の物件を買い増してよいのか
といった判断を、感覚ではなく数字で整理する考え方をお伝えします。
特に、
家賃収入
ローン返済
修繕費
空室
金利上昇
売却後の手残り
などをどのように見ればよいのかを整理する内容です。
相続した物件について今後の方向性を迷っている方にとっても、
「この物件を持ち続ける意味があるのか」
を考える材料の一つになるはずです。
相続税や登記などの手続きが落ち着いたあとに、
「この不動産を今後どうするか」
まで考えたい方は、ぜひ今回のセミナーも参考にしてみてください。
まず作りたい「売る・持つ比較表」
判断に迷ったら、まず次のような項目を整理してみましょう。
持つ場合
年間家賃収入
年間経費
年間ローン返済額
年間手残り
今後5年間の修繕見込み
現在の空室率
将来の想定賃料
売る場合
想定売却価格
ローン残債
売却諸費用
税金の概算
売却後の想定手残り
この二つを並べるだけでも、判断材料がかなり整理されます。
重要なのは、
「売却価格」だけで比較するのではなく、「最終的にいくら残るのか」で比較すること
です。
まとめ|相続した不動産は「今いくら」より「これからいくら」で考える
相続した賃貸不動産について、
「売った方がいいのか」
「持ち続けた方がいいのか」
という質問に、すべての物件に共通する答えはありません。
だからこそ、まず確認したいのは、
- 実際の家賃収入
- 年間の手残り
- 借入残高と金利
- 今後の修繕費
- 売却した場合の手残り
です。
そして、
「今いくらの価値があるか」だけではなく、「これからどれだけ収益を生むのか」
を考えることが大切です。
相続後は、税金や登記などの手続きが多く、賃貸経営の状況まで確認する余裕がないこともあります。
しかし、相続した不動産をそのまま保有する場合、その後も空室募集や入居者対応、修繕、設備交換などは続いていきます。
相続を機会に、
現在の家賃
入居状況
年間収支
修繕履歴
今後の修繕計画
を一度整理してみることをおすすめします。
そのうえで、
売るのか、持つのか、それとも収益を改善して持ち続けるのか。
感覚ではなく数字を比較することで、自分に合った選択肢が見えやすくなります。
さらに、将来的な買い増しまで考えている場合には、現在所有している物件の収益性を把握することが重要です。
今回のオンラインセミナーでも、
「売る・持つ・買う」を数字で判断する
という考え方を中心に、不動産オーナーが今後の方針を整理するためのポイントをお伝えします。
現在の管理状況や収益性が分からない場合には、管理会社にレントロールや修繕履歴、募集状況などを確認し、まず物件の「現在地」を整理するところから始めてみてはいかがでしょうか。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法律・投資判断を示すものではありません。相続税、譲渡所得、特例の適用などについては個別の条件によって取り扱いが異なるため、税理士等の専門家へご確認ください。