「もう1棟買い増したいけれど、金利が上がっている今は待った方がいいのだろうか」
すでに賃貸物件を所有しているオーナーの中には、このように考えている方も多いのではないでしょうか。
不動産投資では、物件価格や利回りだけでなく、融資条件が収益に大きく影響します。
特に金利が上昇すると、同じ価格・同じ家賃収入の物件でも、ローン返済後に残る金額は少なくなります。
だからといって、
「金利が高いから今は買わない」
と一律に判断するのも適切とは限りません。
不動産投資で重要なのは、「今が買い時か」という世の中全体の答えを探すことではなく、
その物件を、その融資条件で購入した場合、自分の賃貸経営が成り立つのか
を数字で判断することです。
今回は、金利上昇局面で賃貸物件を買い増す際に確認しておきたい「5つの数字」について、不動産オーナー向けに分かりやすく解説します。
金利上昇時代は「利回り」だけで判断しない
不動産投資物件を探していると、
「表面利回り6%」
「高利回り8%」
といった数字を目にすることがあります。
もちろん、利回りは物件を比較するうえで重要です。
しかし、金利上昇局面では、表面利回りだけを見て投資判断をすることはおすすめできません。
なぜなら、同じ表面利回りでも、
・借入金額
・借入期間
・金利
・管理費
・修繕費
・固定資産税
・空室率
によって、最終的な手残りが大きく変わるからです。
これからの不動産投資では、
「いくら家賃が入るか」より「最終的にいくら残るか」
まで確認することが重要になります。
1.金利|1%違うだけで返済額はどれだけ変わる?
まず最初に確認したい数字が「借入金利」です。
不動産投資では借入額が大きくなるため、金利がわずかに違うだけでも、長期間では大きな差になります。
金利を見るときは返済額まで計算する
例えば、同じ8,000万円を借りる場合でも、
金利1%
金利2%
金利3%
では毎月の返済額が変わります。
ここで重要なのは、
「金利が何%か」
だけを見るのではなく、
その金利によって毎月の返済額がいくらになるか
まで確認することです。
融資を比較するときには、
・借入金額
・金利
・返済期間
・毎月返済額
・年間返済額
をセットで確認しましょう。
変動金利なら「さらに上がった場合」も考える
現在の金利で収支がギリギリの場合、将来さらに金利が上昇すると手残りが減少する可能性があります。
そのため、変動金利を利用する場合には、
現在の金利だけではなく、
「さらに0.5%上がった場合」
「さらに1%上がった場合」
というように、複数のケースをシミュレーションしておくと安心です。
大切なのは、
今払えるかではなく、金利が上がっても賃貸経営を続けられるか
という視点です。
2.実質利回り|表面利回りから経費を引いたら何%残る?
次に確認したいのが「実質利回り」です。
物件情報に掲載されている利回りの多くは、表面利回りです。
表面利回りは一般的に、
年間家賃収入 ÷ 物件価格 × 100
で計算されます。
例えば、
物件価格1億円
年間家賃収入600万円
であれば、表面利回りは6%です。
しかし、実際の賃貸経営では600万円がそのまま利益として残るわけではありません。
賃貸経営にはさまざまな支出がある
例えば、
・管理委託料
・共用部分の電気代
・清掃費
・消防設備などの点検費
・固定資産税
・火災保険料
・原状回復費
・設備交換費
・修繕費
・入居募集にかかる費用
などがあります。
さらに空室が発生すれば、家賃収入そのものが減ります。
そのため、物件を比較するときには、
「表面利回り6%だから良い物件」
ではなく、
経費を差し引いたあとにどの程度の収益が残るのか
を確認する必要があります。
高利回りには理由がある場合も
利回りが高い物件は魅力的に見えます。
一方で、
築年数が古い
修繕費がかかる
空室期間が長い
賃貸需要が弱い
設備更新が必要
などの事情が隠れている場合もあります。
利回りの数字だけでなく、「なぜこの利回りになっているのか」を確認することが大切です。
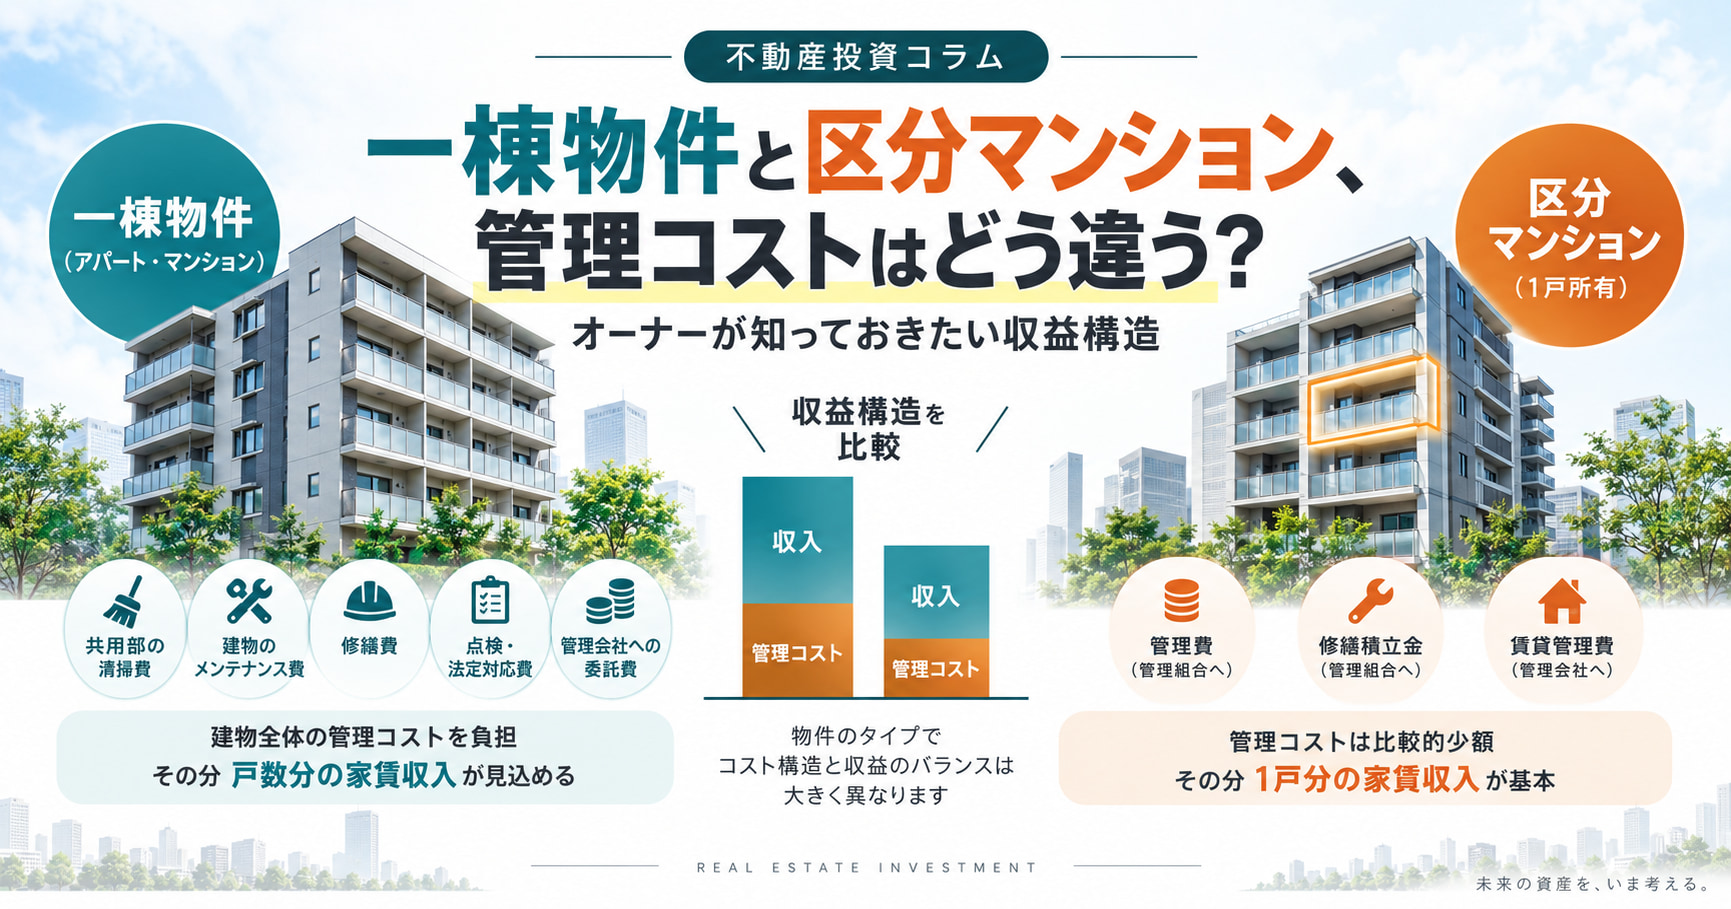
3.ローン返済比率|家賃の何%が返済に消える?
金利上昇局面では、特に確認したいのがローン返済比率です。
これは、年間家賃収入に対して年間ローン返済額がどの程度を占めているかを見る数字です。
例えば、
年間家賃収入600万円
年間ローン返済額360万円
であれば、家賃収入のうち60%がローン返済に充てられる計算です。
残り240万円から、
管理費
固定資産税
修繕費
保険料
空室損失
などを支払うことになります。
返済比率が高いと何が起こる?
ローン返済額が家賃収入に対して大きすぎると、少し空室が出ただけでも収支が悪化しやすくなります。
さらに、
給湯器交換
エアコン交換
屋上防水
外壁工事
など、大きな修繕が発生した場合に資金余力がなくなる可能性があります。
金利上昇時代では、
「銀行がいくら貸してくれるか」
より、
家賃収入のうち、ローン返済後にどの程度余力が残るか
という考え方が重要です。
4.年間手残り|最終的に現金はいくら残る?
買い増し判断で最も重視したい数字の一つが「年間手残り」です。
不動産投資では、
「年間家賃収入600万円」
という数字よりも、
最終的に自分の手元に年間いくら残るのか
を確認する必要があります。
例えば、
年間家賃収入 600万円
ここから、
ローン返済
管理費
修繕費
固定資産税
保険料
空室損失
その他経費
を差し引きます。
仮に最終的に年間100万円が残るのであれば、
「1億円の物件から600万円の家賃が入る」
という見方ではなく、
「最終的なキャッシュフローは年間100万円」
として考える必要があります。
「黒字だから大丈夫」ではない
年間手残りがプラスだからといって、それだけで安心とは限りません。
例えば年間手残りが30万円しかない物件で、100万円の設備交換が発生すれば、その年の収支は大きくマイナスになる可能性があります。
買い増しを検討するときには、
通常年
空室が増えた年
修繕が発生した年
金利が上昇した年
など、いくつかの状況を想定して収支を見ることが大切です。
5.修繕余力|突然の100万円、300万円に対応できる?
最後に確認したいのが「修繕余力」です。
これは利回りのように物件資料に記載されている数字ではありません。
しかし、長期的な賃貸経営では非常に重要です。
建物を所有していれば、いずれ修繕が必要になります。
例えば、
・給湯器交換
・エアコン交換
・外壁補修
・屋上防水
・給排水設備
・共用設備
・消防設備
などです。
1室単位では数万円から数十万円で済む工事でも、建物全体になると大きな金額になる場合があります。
買った直後に資金を使い切らない
買い増しの際、
自己資金を頭金や諸費用にすべて使ってしまうと、その後の修繕に対応できなくなる可能性があります。
そのため、
「購入できるか」
だけではなく、
購入したあと、いくら現金を残せるか
も重要な判断材料になります。
特に複数物件を所有するオーナーの場合、一つの物件だけでなく、既存物件でも同時期に修繕が発生する可能性があります。
買い増し後の資金繰りまで考えておく必要があります。
「今買うべきか」ではなく「この条件なら買えるか」で考える
金利が上がると、
「今は不動産を買わない方がいい」
という意見が出ることがあります。
一方で、
「インフレだから不動産を買うべき」
という考え方もあります。
しかし、どちらか一方がすべてのオーナーに当てはまるわけではありません。
例えば、
物件A
表面利回り5%
修繕リスクが高い
借入金利が高い
手残りが少ない
という物件と、
物件B
表面利回り5%
入居率が安定
修繕履歴が良好
借入後も十分な手残りがある
という物件では、同じ5%でも投資判断は変わります。
重要なのは市場全体ではなく、
その物件、その融資条件、そのオーナーの財務状況
をセットで考えることです。
既存物件の収支を確認してから買い増す
すでに賃貸物件を所有しているオーナーの場合、新しい物件だけを見るのではなく、既存物件も含めて判断することが重要です。
例えば、
既存物件のローン残高
既存物件の金利
現在の家賃収入
空室率
今後必要な修繕
手元資金
などです。
既存物件の収支が安定していれば、買い増し後のリスクにも対応しやすくなります。
一方、既存物件ですでに修繕費や返済負担が大きい場合、さらに借入を増やすことで経営全体の余裕がなくなる可能性があります。
不動産投資では、物件ごとの利益だけでなく、
所有物件全体のキャッシュフロー
を見ることが大切です。
金利上昇時代ほど「管理」が重要になる
金利が低い時期は、多少運営効率が悪くても、低い返済負担によって収支が成り立つケースがあります。
しかし金利が上昇すると、ローン返済額が増え、その分だけ利益の余裕が小さくなります。
そのため、
空室期間を短くする
適正賃料で募集する
不要な原状回復工事を減らす
設備故障を計画的に管理する
修繕費を適正化する
といった日常の管理が、これまで以上に重要になります。
例えば月額家賃10万円の部屋で空室期間を1か月短縮できれば、その分だけ10万円の家賃収入を確保できます。
金利そのものはオーナー側でコントロールできません。
しかし、
空室・賃料・修繕・管理コストは改善できる余地があります。
金利上昇時代だからこそ、管理状況まで含めて投資収益を考える必要があります。
買い増し前に確認したい5つの数字
最後に整理しておきましょう。
買い増しを検討するときには、少なくとも次の5つを確認することをおすすめします。
1.借入金利
現在の金利だけでなく、将来金利が上昇したケースも試算する。
2.実質利回り
表面利回りではなく、管理費・税金・修繕費・空室などを考慮する。
3.ローン返済比率
家賃収入のうち、どの程度がローン返済に充てられるのか確認する。
4.年間手残り
すべての支出を差し引いたあと、実際にいくら現金が残るのか確認する。
5.修繕余力
突然の設備交換や大規模修繕が発生しても対応できる資金を残す。
この5つを整理すると、
「買える物件」
ではなく、
「買ったあとも安定して保有できる物件」
かどうかを判断しやすくなります。
まとめ|金利上昇時代は「買う・買わない」より数字で判断する
金利が上昇している時期に不動産を買い増すべきかどうかには、一律の答えはありません。
物件価格、融資条件、家賃収入、修繕状況、既存物件の収支などによって判断は変わります。
大切なのは、
「今は買い時らしい」
「金利が上がったからやめておこう」
といった感覚だけで判断しないことです。
特に、
金利
実質利回り
ローン返済比率
年間手残り
修繕余力
という5つの数字を確認することで、その物件を長期的に保有できるかが見えやすくなります。
また、買い増しを考える際には、新しく購入する物件だけでなく、現在所有している物件の収支や管理状況を整理することも重要です。
既存物件の空室や賃料、管理費、修繕計画を見直すことで、買い増しのための資金余力が生まれることもあります。
金利上昇時代の不動産投資では、
「どれだけ借りられるか」ではなく、「借りたあとも安定して賃貸経営を続けられるか」
という視点が、これまで以上に重要になります。
買い増しを検討しているものの判断に迷う場合は、購入候補物件の収支だけでなく、現在所有している物件も含めて一度数字を整理してみるとよいでしょう。
管理会社に現在の入居状況や賃料、修繕履歴、今後の修繕計画などを確認しながら、無理のない投資計画を立てることが安定した賃貸経営につながります。
※本記事は一般的な情報提供を目的としたものであり、特定の不動産の購入や融資、投資成果を保証するものではありません。融資条件や税務、投資判断については、金融機関・税理士等の専門家にも確認したうえでご判断ください。