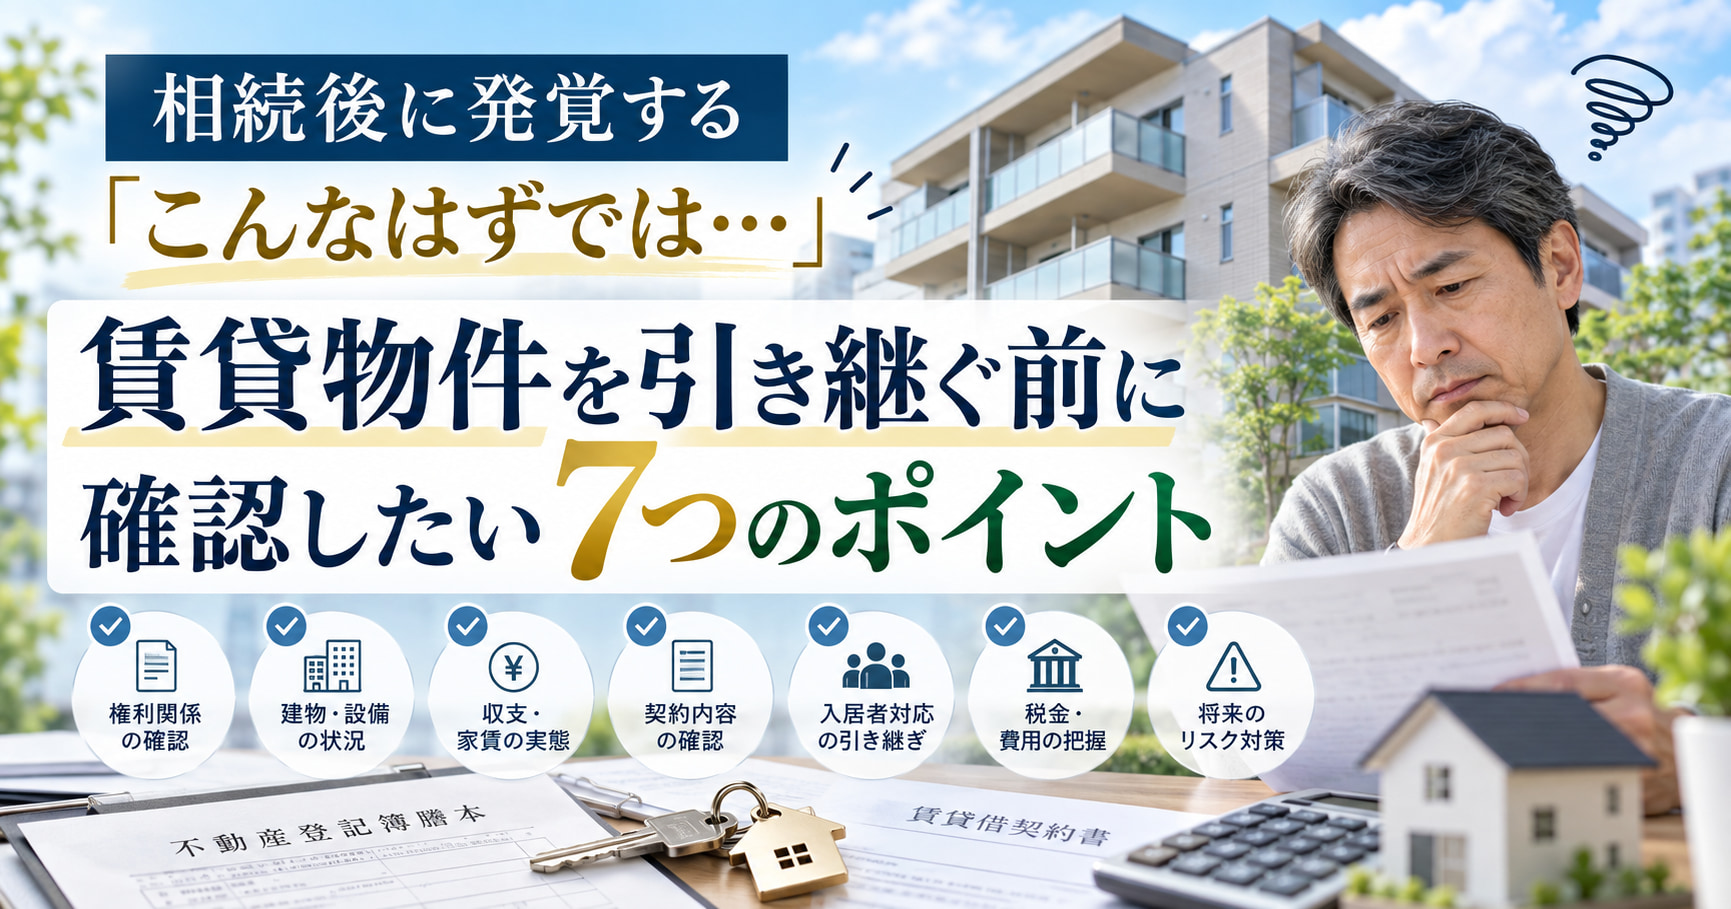
親や親族からアパート・マンションなどの賃貸物件を相続することになったとき、「不動産を受け継ぐのだから資産が増える」と考える方は少なくありません。
もちろん、賃貸物件は毎月家賃収入を得られる大切な資産です。
しかし、実際に相続してみると、
「思っていたほど手元にお金が残らない」
「こんなに修繕費がかかるとは知らなかった」
「入居者との契約内容が分からない」
「ローンが残っているとは思わなかった」
「兄弟で意見が合わず、何も決められない」
といった問題が相続後に発覚するケースがあります。
賃貸物件の相続で重要なのは、建物と土地だけを見るのではなく、賃貸経営そのものを引き継ぐという視点を持つことです。
今回は、賃貸物件を相続する前、あるいは相続が発生した直後に確認しておきたい7つのポイントについて、不動産管理の実務という観点も交えながら分かりやすく解説します。
1.「家賃収入」ではなく実際に残るお金を確認する
賃貸物件を相続するとき、最初に目が行きやすいのが家賃収入です。
例えば、毎月50万円の家賃収入がある物件であれば、
「年間600万円も収入があるなら安心だ」
と思うかもしれません。
しかし、家賃収入のすべてがオーナーの利益になるわけではありません。
家賃からさまざまな費用が差し引かれる
賃貸経営では、一般的に次のような費用が発生します。
・管理会社への管理委託料
・共用部分の清掃費
・設備の点検費用
・固定資産税や都市計画税
・火災保険料などの保険料
・原状回復や修繕費
・共用設備の電気代や水道代
・入居募集時の費用
・ローンの返済
さらに、常に満室とは限りません。
退去による空室期間が発生すれば、その期間は家賃収入が減少します。
そのため、相続前に確認したいのは「年間家賃収入」だけではなく、
年間の家賃収入から年間支出を差し引いた結果、実際にどの程度のお金が残っているのか
という点です。
可能であれば、直近1~3年程度の収支を確認しておくと、物件の実態が見えやすくなります。
2.借入金や未払い費用が残っていないか確認する
不動産だけを見ていると見落としやすいのが、借入金などの負債です。
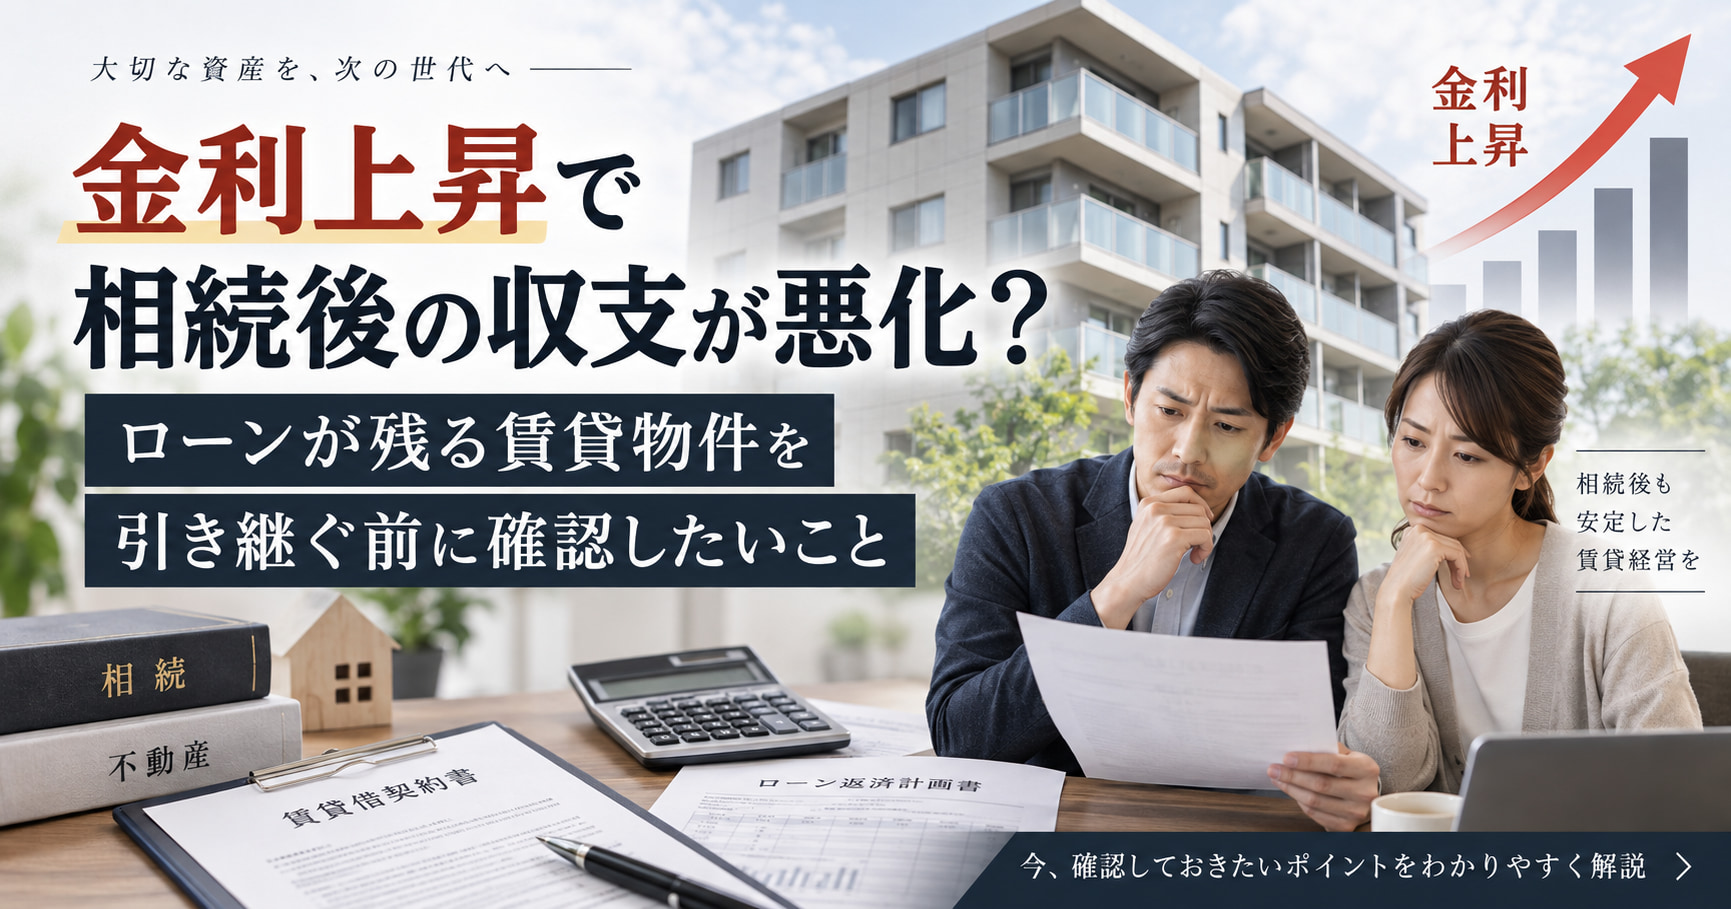
例えば、評価額5,000万円の賃貸物件を相続したとしても、金融機関からの借入金が大きく残っているのであれば、実際の資産状況は大きく変わります。
不動産と一緒に確認したい「負債」
相続時には、少なくとも次のようなものを確認しておきましょう。
・アパートローンなどの借入残高
・毎月の返済額
・借入金利
・返済期間
・固定金利か変動金利か
・未払いの固定資産税等
・修繕工事などの未払い代金
また、借入時に団体信用生命保険などへ加入している場合には、契約内容によって相続発生後の借入残高の扱いが変わることもあります。
金融機関との契約書や返済予定表などを確認し、現在どのような借入状況になっているのかを整理しておくことが大切です。
「物件を相続する」ということだけではなく、物件に関連するお金の流れ全体を引き継ぐと考えておくと分かりやすいでしょう。
3.相続税の「不動産評価額」と市場価格は同じではない
相続税を考えるうえで、特に分かりにくいのが不動産の評価です。
不動産については、一般的に売買される金額と、相続税を計算するときの評価額が必ずしも一致するわけではありません。
土地と建物では評価方法が異なる
相続税の計算では、土地は主に「路線価方式」または「倍率方式」によって評価されます。
一方、建物は原則として固定資産税評価額を基準に評価されます。
さらに、アパートなど第三者へ賃貸している建物については、一定の条件のもとで借家権や賃貸割合などが評価に反映されます。
そのため、
「この物件なら5,000万円くらいで売れそうだから、相続税も5,000万円を基準に計算される」
とは限りません。
反対に、
「相続税評価額が低いから、この不動産にはそれだけの価値しかない」
というわけでもありません。
相続税上の評価額と、実際に売却するときの市場価格は分けて考えることが重要です。
相続税が発生するかどうかも確認する
相続税には基礎控除があり、現在は、
3,000万円+600万円×法定相続人の数
で計算されます。
正味の遺産額がこの基礎控除額を超える場合には、原則として相続税の申告・納税が必要となり、通常、その期限は相続開始を知った日の翌日から10か月以内です。
なお、賃貸物件の敷地について一定の要件を満たした場合には、「小規模宅地等の特例」などが関係する可能性もあります。貸付事業用宅地等に該当する場合、一定の面積まで評価額を減額できる制度があります。
ただし、適用できるかどうかは物件の利用状況や取得者などによって異なりますので、税理士などの専門家へ個別に確認することをおすすめします。
4.入居者との契約内容を確認する
相続した建物に入居者がいる場合、建物だけではなく、既存の賃貸借関係も引き継ぐことになります。
ここで意外と多いのが、
「現在の入居者がいくらで借りているのか分からない」
「契約書が見つからない」
「更新料の設定が部屋ごとに違う」
といった問題です。
最低限確認しておきたい契約情報
各部屋について、次のような情報を整理しておくとよいでしょう。
・入居者名
・現在の賃料
・共益費、管理費
・敷金、保証金
・契約開始日
・契約期間
・更新時期
・更新料の有無
・保証会社への加入状況
・連帯保証人の有無
・特約内容
例えば、同じ建物の同じ間取りでも、
A号室 月額80,000円
B号室 月額75,000円
C号室 月額68,000円
というように、入居時期によって賃料が大きく異なっている場合もあります。
現在の募集賃料だけを見て収益を判断すると、実際の家賃収入との間に差が生じる可能性があります。
敷金などの引継ぎにも注意する
また、入居者から預かっている敷金などがある場合には、その金額についても確認が必要です。
敷金は単なる収入ではなく、退去時の精算などに関係するお金です。
「現在いくら預かっているのか」
「以前のオーナーがどのように管理していたのか」
を、管理会社や過去の契約資料などから確認しておきましょう。
5.築年数だけでなく「これから必要になる修繕」を確認する
相続後に大きな負担になりやすいのが修繕費です。
特に築年数が経過しているアパートやマンションでは、
「相続してすぐに多額の修繕が必要になった」
ということも考えられます。
建物は見た目だけでは判断できない
一見きれいに見える物件でも、設備や建物内部では劣化が進んでいる場合があります。
例えば、
・屋上や屋根の防水
・外壁塗装
・給排水設備
・給湯器
・エアコン
・インターホン
・消防設備
・共用灯
・エレベーター
・受水槽、給水ポンプ
などは、築年数や使用状況に応じて修繕・交換が必要になります。
数万円程度の設備交換で済む場合もあれば、建物全体の工事となれば大きな支出になることもあります。
過去の修繕履歴を確認する
相続する前に、
「いつ、どの部分を修繕したのか」
「次に大きな修繕が必要になりそうなのはどこか」
を確認しておきましょう。
管理会社が長期間管理している物件であれば、修繕履歴や設備交換履歴が残っている可能性があります。
家賃収入だけを見るのではなく、今後5年、10年程度の修繕も含めて賃貸経営を考えることが大切です。
6.兄弟・姉妹など複数人で共有する場合は慎重に考える
相続人が複数いる場合、
「とりあえず兄弟3人で3分の1ずつ所有すれば公平なのでは?」
と考えることがあります。
確かに持分だけを見れば公平に見えるかもしれません。
しかし、賃貸物件の共有には別の難しさがあります。
意見が合わなくなる可能性がある
例えば、大規模修繕が必要になったとします。
兄:「資産価値を維持するために工事をしたい」
弟:「100万円も出したくない」
妹:「そもそも物件を売却したい」
このように、それぞれの考え方や経済状況によって意見が分かれることがあります。
売却や修繕、管理方法などについて意思決定が必要になったとき、共有者同士の調整が必要になる可能性があります。
また、その後さらに次の相続が発生すると、所有関係がより複雑になっていくことも考えられます。
そのため、
「公平だから共有」
と単純に決めるのではなく、
・誰が賃貸経営を担当するのか
・将来売却する可能性はあるのか
・修繕費を誰がどのように負担するのか
・家賃収入をどのように分けるのか
なども含めて考えておくことが重要です。
遺産分割や共有に関する具体的な判断については、税理士や弁護士、司法書士など専門家への相談も検討するとよいでしょう。
7.今の管理会社・管理状況を確認する
賃貸物件を相続するとき、意外と後回しになりやすいのが「管理会社」の確認です。
しかし、実際に相続後の賃貸経営を行ううえでは非常に重要なポイントです。
管理会社との契約内容を確認する
まず、
・どこの管理会社が管理しているのか
・管理委託契約の内容
・管理委託料
・管理業務の範囲
・家賃の送金日
・入居者対応の方法
・修繕発生時の対応
・募集時の条件
などを確認してみましょう。
「親が長年任せていたから」という理由だけで、その管理方法が現在も適切とは限りません。
一方で、相続したからといってすぐに管理会社を変更する必要があるわけでもありません。
まずは現在の状況を把握することが大切です。
管理会社に「物件の健康診断」をしてもらう
相続をきっかけに、一度物件全体を整理してみるのもおすすめです。
例えば、
収益面
現在の賃料は周辺相場と比較して適正か。
入居状況
長期間空室になっている部屋はないか。
建物面
近いうちに必要になりそうな修繕はないか。
契約面
賃貸借契約書や更新状況に問題はないか。
管理面
入居者から繰り返し発生しているクレームや問題はないか。
といった点を確認します。
相続した直後は、税金や名義変更などの手続きに意識が向きがちですが、相続後も賃貸経営は続きます。
早い段階で物件の状態を把握しておけば、その後の経営方針を決めやすくなります。
相続前に用意しておきたい資料
可能であれば、相続が発生する前から資料を整理しておくのが理想です。
最低限、次のような資料の所在だけでも確認しておくと、その後の手続きがスムーズになります。
・土地、建物の登記関係資料
・固定資産税関係の資料
・賃貸借契約書
・管理委託契約書
・レントロール(部屋ごとの賃料一覧)
・借入金の返済予定表
・火災保険などの保険証券
・修繕履歴
・設備交換履歴
・家賃の入金記録
・年間収支が分かる資料
すべてを相続人が理解する必要はありません。
大切なのは、「どこに何があるか分からない」という状態をできるだけ避けることです。
相続税対策だけでなく「相続後の経営」まで考えることが大切
賃貸物件の相続というと、どうしても「相続税をいくら払うのか」という点に注目しがちです。
もちろん税金は非常に重要です。
しかし、相続税の計算が終わったあとも、賃貸経営は何年、場合によっては何十年と続いていきます。
相続税を抑えられたとしても、
空室が多い
大規模修繕が必要
借入返済が重い
賃料が相場より低い
管理状況が分からない
という状態であれば、相続後の負担が大きくなる可能性があります。
反対に、相続時点で物件の収支や契約状況、修繕計画、管理状況を整理しておけば、
「そのまま保有する」
「修繕して収益改善する」
「管理方法を見直す」
「将来的に売却する」
など、複数の選択肢を比較しやすくなります。
まとめ|「不動産を相続する」ではなく「賃貸経営を引き継ぐ」と考える
賃貸物件を相続するときに確認したい7つのポイントを改めて整理すると、
- 家賃収入ではなく実際の収支を確認する
- 借入金や未払い費用を確認する
- 相続税評価額と市場価格の違いを理解する
- 入居者との契約内容を確認する
- 今後必要になる修繕を確認する
- 共有名義にする場合は将来まで考える
- 現在の管理会社・管理状況を確認する
という点が重要です。
相続では、税理士・弁護士・司法書士など、それぞれの分野の専門家へ確認することも大切です。
そして、賃貸物件そのものの収益状況や入居者対応、修繕、募集条件、管理状況については、不動産管理会社だからこそ確認できることもあります。
「親から物件を相続することになったものの、現在どういう状態なのか分からない」
「このまま所有し続けて問題ないのか判断できない」
という場合には、まず現在の物件状況を整理するところから始めてみてはいかがでしょうか。
相続をきっかけに一度物件全体を点検することが、将来の安定した賃貸経営につながります。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法律上の判断を行うものではありません。相続税や遺産分割などについては、物件や相続人の状況によって取り扱いが異なるため、税理士・弁護士・司法書士など各分野の専門家へご相談ください。